

Vous accompagnez des créateurs d’entreprise ou des auto-entrepreneurs exerçant leur activité sur une plateforme numérique ? À partir du 1er octobre 2026, certains d’entre eux verront leurs cotisations sociales directement prélevées par leur plateforme. Découvrez ce qui change pour vos publics et les ressources mises à votre disposition pour les informer.
Un nouveau fonctionnement à expliquer à vos publics
Aujourd’hui, les auto-entrepreneurs déclarent eux-mêmes à l’Urssaf le chiffre d’affaires réalisé par l’intermédiaire des plateformes numériques et paient les cotisations sociales correspondantes.
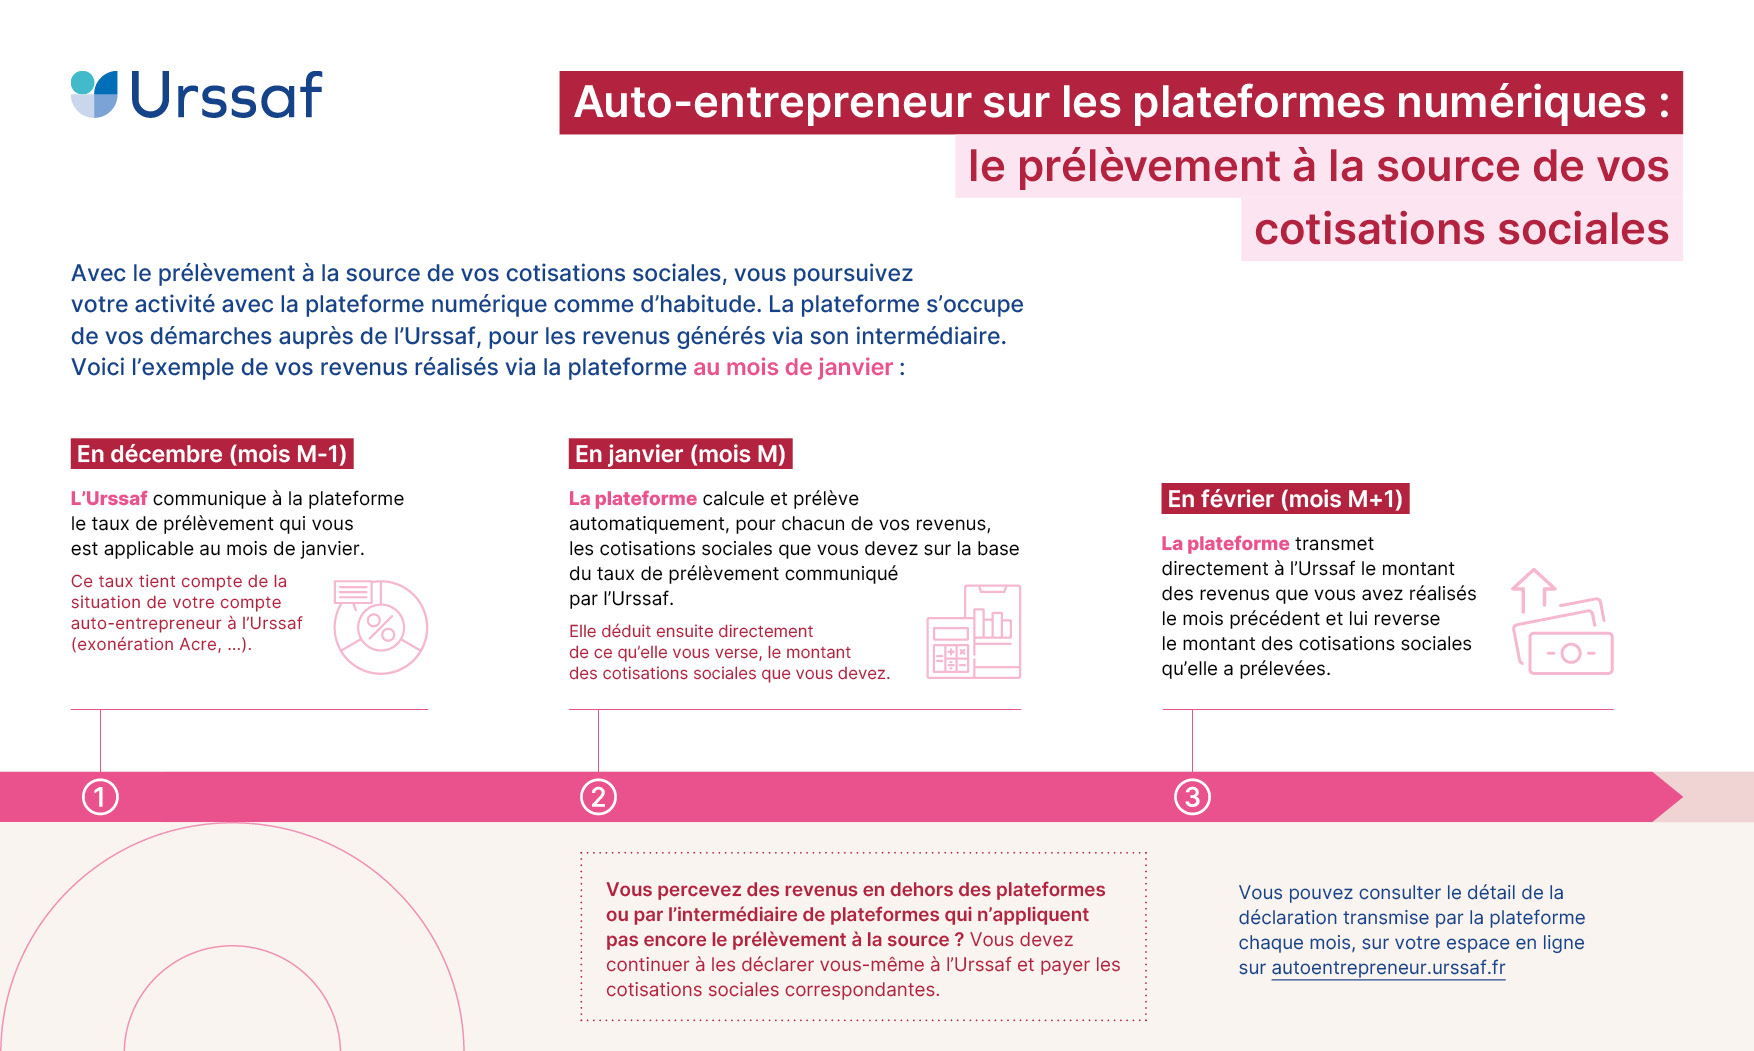
Avec le prélèvement à la source, la plateforme appliquant le dispositif prendra directement en charge ces démarches. Pour chaque revenu réalisé par son intermédiaire, elle calculera les cotisations sociales selon le taux communiqué par l’Urssaf, prélèvera leur montant avant de verser le solde à l’auto-entrepreneur, puis les reversera à l’Urssaf.
L’auto-entrepreneur n’aura donc plus à déclarer ni à payer lui-même les cotisations correspondant à ces revenus.
Ce nouveau fonctionnement vise à :
- simplifier les démarches des auto-entrepreneurs ;
- sécuriser leur accès aux droits sociaux, notamment pour la retraite ou en cas de maladie ;
- contribuer à une concurrence plus équitable entre les professionnels.
Les taux et les règles de calcul des cotisations sociales resteront inchangés.
La mise en place en deux temps
Le dispositif sera déployé progressivement :
- à partir du 1er octobre 2026, auprès de sept plateformes volontaires : Extracadabra, Les Sherpas, Mon Spécialiste Auto, Student Pop, Truckrs, Uber Eats et Wecasa ;
- à partir du 1er janvier 2027, auprès de l’ensemble des plateformes concernées.
Les auto-entrepreneurs pourront consulter le chiffre d’affaires transmis par les plateformes et le montant des cotisations prélevées depuis leur espace en ligne sur autoentrepreneur.urssaf.fr
Des démarches qui dépendront de l’origine des revenus
Entre le 1er octobre et le 31 décembre 2026, toutes les plateformes n’appliqueront pas encore le prélèvement à la source. Un même auto-entrepreneur pourra donc être confronté à plusieurs situations :
- pour les revenus réalisés via une plateforme appliquant le dispositif, les cotisations seront directement prélevées par celle-ci ;
- pour les revenus réalisés via une plateforme n’appliquant pas encore le dispositif, l’auto-entrepreneur devra continuer à déclarer lui-même son chiffre d’affaires à l’Urssaf et à payer les cotisations correspondantes ;
- pour les revenus issus d’une activité exercée en dehors des plateformes numériques, l’auto-entrepreneur devra également continuer à déclarer lui-même le chiffre d’affaires concerné et à payer les cotisations sociales correspondantes.
Ce dernier point restera valable après la généralisation du dispositif : le prélèvement à la source concernera uniquement les revenus réalisés par l’intermédiaire des plateformes numériques concernées.
Cette coexistence de plusieurs modalités peut susciter des interrogations. En tant que partenaire, vous pouvez aider les auto-entrepreneurs à distinguer les revenus pris en charge par une plateforme de ceux qu’ils devront continuer à déclarer eux-mêmes.
Un webinaire pour mieux comprendre le dispositif
L’Urssaf organise un webinaire national le 24 septembre 2026 à 11 h pour présenter le prélèvement à la source et répondre aux principales questions. Participez au direct ou partagez-le avec les auto-entrepreneurs que vous accompagnez.
Le replay sera ensuite disponible sur la chaîne YouTube de l’Urssaf.
Des ressources pour accompagner vos publics
Au contact des créateurs d’entreprise et des travailleurs indépendants, vous avez un rôle essentiel pour leur permettre d’anticiper cette évolution et de comprendre les démarches qui resteront à leur charge.
Pour faciliter vos relais, l’Urssaf mettra à votre disposition un kit de communication prêt à l’emploi, comprenant notamment :
- des actualités publiées sur urssaf.fr et autoentrepreneur.urssaf.fr ;
- une vidéo explicative en français et en anglais ;
- un dépliant en français et en anglais ;
- une infographie pédagogique ;
- une foire aux questions disponibles sur autoentrepreneur.urssaf.fr
- des visuels : format web et LinkedIn.
En partageant ces informations, vous aidez les auto-entrepreneurs à anticiper le nouveau dispositif, à identifier les revenus concernés et à poursuivre les démarches qui resteront à leur charge.